
薛姝、张明喜|社会资金支持基础研究的分析与建议
基础研究多元化投入是科技投入的重要趋势,也是“十五五”时期我国科技政策的重要发力点。2026年4月30日,习近平总书记在加强基础研究座谈会上再次强调,逐步提高基础研究经费占比,形成多元化投入格局。当前我国基础研究仍以政府投入为主,但社会资金支持基础研究已经开始出现蓄势发展势头。有效引导和支持社会资金投入基础研究,对于实现高水平科技自立自强和建设科技强国具有重要意义。
一、社会资金支持基础研究的现状
近年来,我国基础研究投入持续增加,但社会资金投入基础研究所占份额不高。《中国科技统计年鉴2025》数据显示,2024年,全国基础研究经费2 500.9亿元,比上年增长10.7%。基础研究经费投入中,估计财政资金占比约为90%,据此初步测算,企业投入、捐赠等社会资金占比约为10%,为200亿~300亿元。《美国科学与工程现状分析(2024年)》报告显示,2021年美国基础研究经费中联邦政府资金占比40%,企业投入占比35.9%(约折合人民币3 000亿元),地方政府及其他非营利组织投入占比11.5%(约折合人民币950亿元),另有12.5%为高等教育机构投入。与美国对比,我国社会资金投入基础研究还有较大提升空间。
(一)企业投入基础研究经费规模不断扩大
一是企业逐渐成为基础研究经费的重要支出主体。近年来我国企业基础研究经费支出快速增长,从2010年的4.33亿元增长到2024年的217.7亿元,增长50倍,年均增幅31.9%。越来越多的科技龙头企业通过自主研发、委托研发、合作研发以及联合基金等形式布局基础研究。但企业基础研究经费支出占企业研发总支出的比例仍非常低,2024年该比例为0.77%,明显低于美国(2021年5.17%)、日本(2021年5.9%)等国家。随着我国企业总体科技含量提升、在创新链中的位置逐渐前移,企业研发经费逐渐向基础研究倾斜。
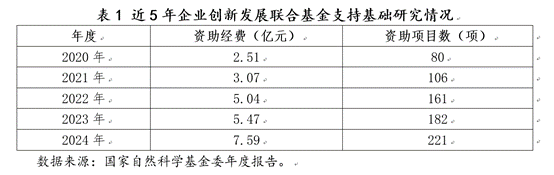
二是联合基金成为企业投入基础研究的重要方式。截至2024年底,已有20家企业加入国家自然科学基金的企业创新发展联合基金,其中2024年就新增8家企业。该基金2024年共资助项目221项,直接费用7.59亿元,分别是5年前的2.8倍和3倍(见表1)。
部分企业与北京、广东、浙江等地方自然科学基金合作,还与地方政府发起设立专门的基础研究联合基金。如北京市自然科学基金-小米创新联合基金2025年共资助30项基础研究项目,资助总额5480万元。上海2021年设立“探索者计划”,吸引联影医疗、鸿之微科技等科技领军企业投入基础研究,2025年分两批共立项118项基础研究项目,资助经费1.19亿元,比2024年增加了0.4亿元。
(二)捐赠、奖励等方式投入基础研究的力度逐步增大
一是企业、个人捐赠基础研究意愿增强。科技领军企业、知名企业家和著名科学家等对基础研究的捐赠案例增多,形式多样。企业发起设立基金会,进行科学捐赠支持基础研究,如腾讯公司2022年发起“深圳市新基石科学基金会”,捐赠100亿元专业化运营“新基石研究员项目”。企业向国家自然科学基金会直接捐赠资金资助基础研究,如2024年小米公益基金会捐赠1亿元、2025年腾讯公司捐赠5亿元,用于资助青年学生的基础研究项目。个人捐赠经费对特定基础研究进行支持,如中国工程院院士叶铭汉向中国科学院大学教育基金会捐赠300万元资助青年科研人员从事高能物理研究。
二是引导社会力量设奖支持基础研究的政策体系初步建立。2023年,《社会力量设立科学技术奖管理办法》出台,该办法鼓励社会资金面向基础和前沿领域研究人员设立奖项,部分奖金主要用于奖励基础研究领域做出突出贡献的个人和组织。
二、社会资金支持基础研究面临的主要挑战
我国社会资金支持基础研究的氛围初步形成,政府、市场、社会协同发力仍面临一定的挑战。
(一)政策引导力度有待增强
根据现行政策,企业的公益性捐赠在年度利润12%以内的部分准予税前扣除、超过部分可向后结转3个年度,个人的公益性捐赠可以税前扣除30%但超过部分不能结转;社会力量设立的民间科技奖励颁发给个人的奖金,不能同国家奖、省部奖以及国际奖一样免征个人所得税。因此,政策引导社会资金支持基础研究的力度有待增强。
(二)市场主体投入规模有待扩大
囿于发展阶段和经济形势,当前我国企业投入基础研究经费占比明显低于发达国家,企业投入基础研究意愿和能力还偏弱。随着我国“领跑”“并跑”的技术领域增加、与国际领先水平的技术年代差缩小,科技型企业对源头技术和基础研究的需求增加,企业对基础研究投入的潜力还可以进一步挖掘。另一方面,企业联合基金有较大发展空间。依托国家自然科学基金设立的企业创新发展联合基金,参与门槛相对较高,民营企业参与相对较少。
(三)基金会等公益机构的数量有待增加
我国的基金会支持基础研究还未成规模,高水平专业化的科学捐赠渠道相对较少。类似新基石科学基金会等专门支持基础研究的基金会已经设立运营,但总体数量偏少。高校教育基金会中已有部分专项支持基础研究,但仍处在探索阶段,体量相对较小,且往往与其他类型科研资助及人才资助混同。
(四)良好社会氛围有待持续营造
科学捐赠尚处于起步阶段,针对科学捐赠的专门宣传力度还不够,如在媒体报道方面,“新基石研究员项目”“小米青年学者”等信息主要在科学共同体内传播,公众领域传播力度不够。
三、相关建议
当前,全社会加大基础研究投入已经形成共识,地方政府和企业的投入意愿明显增强。实施更加积极有效精准的科技政策,有利于充分激发社会资金支持基础研究潜能,不断提升我国原始创新能力。
一是落实完善税收政策。细化落实《中华人民共和国慈善法》中对促进科学事业发展的慈善活动以及基金会享受税收优惠政策的措施。企业捐赠基础研究经费享受更大力度的税前加计扣除政策,将企业基础研究加计扣除比例在目前100%的基础上,进一步提高至150%。适当提高企业和个人公益性捐赠的税前抵扣比例,并延长结转年限。针对国内社团、基金会等社会组织发起且符合一定条件的科技奖励奖金免征个人所得税。研究制定统一的非营利性免税资格、公益性捐赠税前扣除资格的申请认定程序,适当放宽资格条件,在部分地区探索两种资格合一试点。联合开发性、政策性金融机构设立国家科技重大任务专项贷款,根据企业实际需求,为企业开展包括基础研究在内的科技研发活动提供长周期、低利率政策性贷款,扩大科技创新和基础研究专项贷款规模,注重向基础研究领域倾斜,同时注意防范企业将此类贷款用于其他非创新类活动的风险。
二是健全联合基金运作机制。扩大联合基金覆盖范围,引导企业特别是民营企业与国家自然科学基金合作。鼓励有基础研究需求的企业,根据自身情况,探索与地方政府、地方自然科学基金合作新模式。在企业联合基金基础上,成立由多家行业龙头企业共同出资、各级自然科学基金配套的产业基础研究联合基金,由各级自然基金委发挥专业化管理作用,组织企业共同提出基础研究需求,以“揭榜挂帅”等方式组织实施,成果在出资企业之间优先共享并向行业扩散。
三是优化基金会管理。探索开展科学类基金会直接登记制度改革试点。引导企业单独出资或产业联盟共同出资,设立运营支持基础研究的基金会。鼓励高校教育基金会设立支持基础研究的专项基金。以基金会为重要抓手,持续开展针对科学捐赠发展状况的跟踪评估与政策研究,为持续优化基金会管理提供参考。
四是营造良好社会环境。加强各类新闻媒体对于基础研究捐赠等活动的宣传,提升企业、个人、基金会等各类主体捐赠基础研究的意愿。通过设置冠名、名誉教授等激励措施,探索构建社会捐赠、基金会等权益激励机制。加强推动社会力量设立科学技术奖的指导服务,引导社会科技奖聚焦基础研究。
(作者:薛姝:中国科学技术发展战略研究院科技治理与创新文化研究所研究员;张明喜,中国科学技术发展战略研究院党办主任、研究员)
 联系我们
地址:中国 北京市海淀区玉渊潭南路8号 邮编(ZIP):100038
电话(Tel):86-10-58884543 咨询:webmaster@casted.org.cn 新闻与信息:xxxz@casted.org.cn
 版权所有 中国科学技术发展战略研究院 备案号/经营许可证备号:京ICP备10036465号-11
技术支持:中研网