
2026年10月份中国战略性新兴产业EPMI为58%
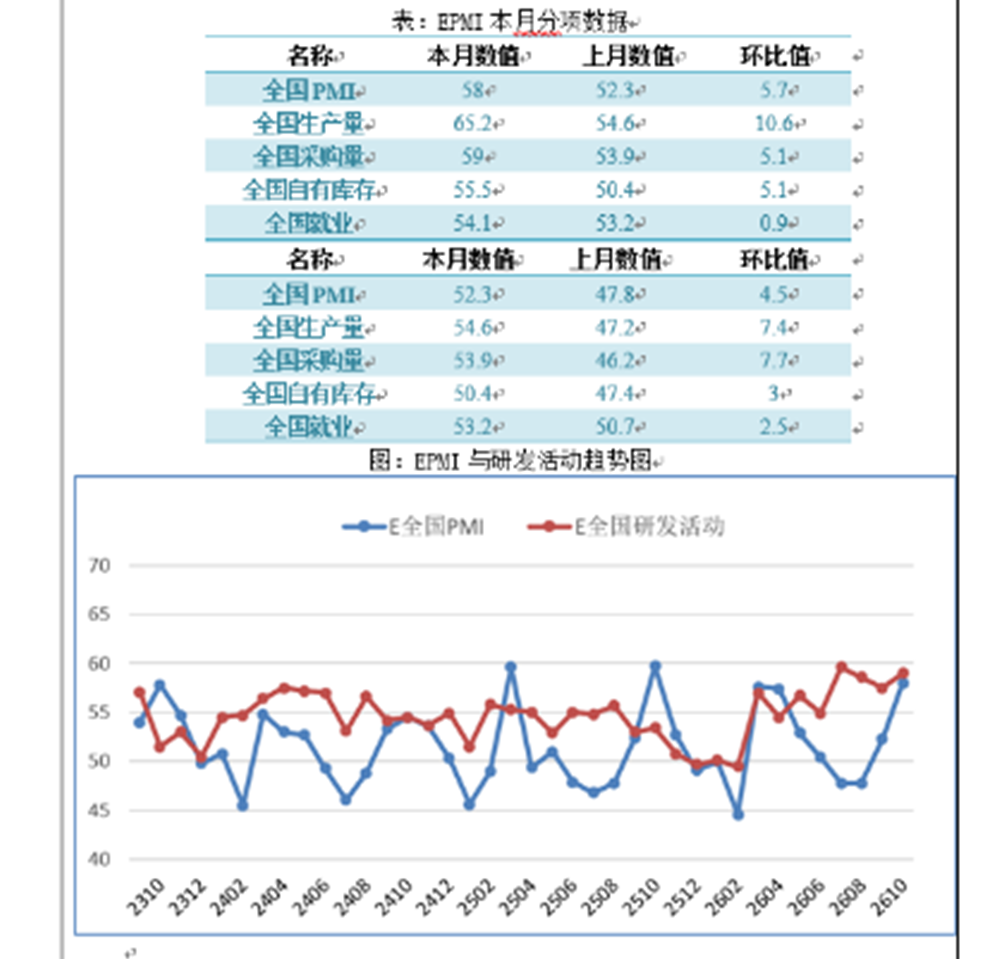
中国科学技术发展战略研究院、中采咨询联合发布的中国战略性新兴产业采购经理指数(EmergingIndustriesPMI)为58%,较上月回升5.7个百分点。
从13个分项指标来看,同上月相比,正向指标中大幅回升的有生产量、产品订货、采购量、进口、自有库存,小幅回升的有出口订货、现有订货、就业、研发活动、经营预期。反向指标供应商配送较上月回升。
中采咨询于颖认为:“2026年10月,EPMI新兴产业如期旺季回升5.7个百分点至58%,与去年同期对比,秋旺趋势相同,但本月绝对值稍弱。各正向指标都有不同程度回升,其中生产量、产品订货分别回升至65.2%和62.1%,均已升至中高位区间,但同比值分别为-0.6和-4.2,均弱于去年力度,且订单同比值表现更为明显,或意味着当前市场竞争激烈,企业投入高于需求水平。产需比例升至3.1,秋旺产需比扩张是正常现象。现有订货近年均值差为1.9,同比值2.4,连续两月回升,体现短期内企业产能利用率提高,产能趋近饱和。出口订单继续上行至54%,中国制造的全球优势延续,同样低于去年同期;进口回升8.3个百分点至49.3%,创29个月新高,积压订单逐步释放,叠加人民币升值,企业海外采购增加;进出口差值回归中枢。随生产放量,企业采购增加,自有库存与用户库存双双升至中高位,一方面旺季库存回升是正常表现,另一方面用户库存位置偏高将压制未来生产空间。值得注意的是,研发与新品旺季高企,打破历史规律,或意味着企业科研投入效益显现同时竞争激烈倒逼企业加速投入,本月研发投入59%为中分位,已连续4个月高位区间震荡。同时新品投产由中低位回升至高位,研发成果落地加速。其他指标中,雇员回升0.9个百分点,招工需求维持扩张,员工薪酬创31个月新高,与生产量对比显示生产效率提高。购进价格小幅回升0.3个百分点至57.7%,回升趋势依旧但边际放缓,对未来需求尚有支撑但力度下降。贷款难度回升至54.5%中高位,银行信贷边际收紧。应收账款也回升至高位,企业现金流仍显紧蹙。预计下月EPMI显著下行。”
具体观察各项指标,PMI指标为58%,较上月回升5.7个百分点。生产量指标为65.2%,较上月回升10.6个百分点。产品订货指标较上月回升9.9个百分点。自有库存指标为55.5%,较上月回升5.1个百分点。就业指标为54.1%,较上月回升0.9个百分点。
从分产业指标看,新兴产业七个产业PMI值全部大于50。PMI绝对值最高的是新一代信息技术产业,本月为63.2%。
 联系我们
地址:中国 北京市海淀区玉渊潭南路8号 邮编(ZIP):100038
电话(Tel):86-10-58884543 咨询:webmaster@casted.org.cn 新闻与信息:xxxz@casted.org.cn
 版权所有 中国科学技术发展战略研究院 备案号/经营许可证备号:京ICP备10036465号-11
技术支持:中研网